德翔海运(T.S. Lines)2026年上半年业绩呈现明显的“量降利增”特征。公司上半年集装箱运输量小幅下降,但营收和盈利仍保持增长,其中毛利同比增长31.8%,归属于公司股东的利润同比增长23.3%。与此同时,中东、红海和墨西哥等市场收入快速增长,成为德翔调整航线结构后的重要增长点。
本期核心看点|快速速读
· 上半年运输量下降0.9%,营收增长3%,股东应占利润增长23.3%
· 平均每TEU收入升至741美元,中东市场收入同比增长130.1%
· 红海航线贡献7,545 TEU、约1300万美元收入,航线网络继续扩张
货量小幅下降,德翔为什么还能实现利润增长?
从整体业绩来看,德翔上半年的增长并不是依靠货量扩大。公司上半年共运输810,842 TEU,同比下降0.9%,但营收仍达到6.604亿美元,同比增长3%。同期归属于公司股东的利润约2.326亿美元,同比增长23.3%,毛利则达到约1.675亿美元,同比增长31.8%。
运输量下降、收入增长,核心变化在于单位收益提升。上半年德翔平均每TEU收入由去年同期的715美元提高至741美元,增长约3.6%。在货量基本持平的情况下,单位收入提高,加上成本控制和航线结构调整,使营收和盈利增速明显高于运输量。
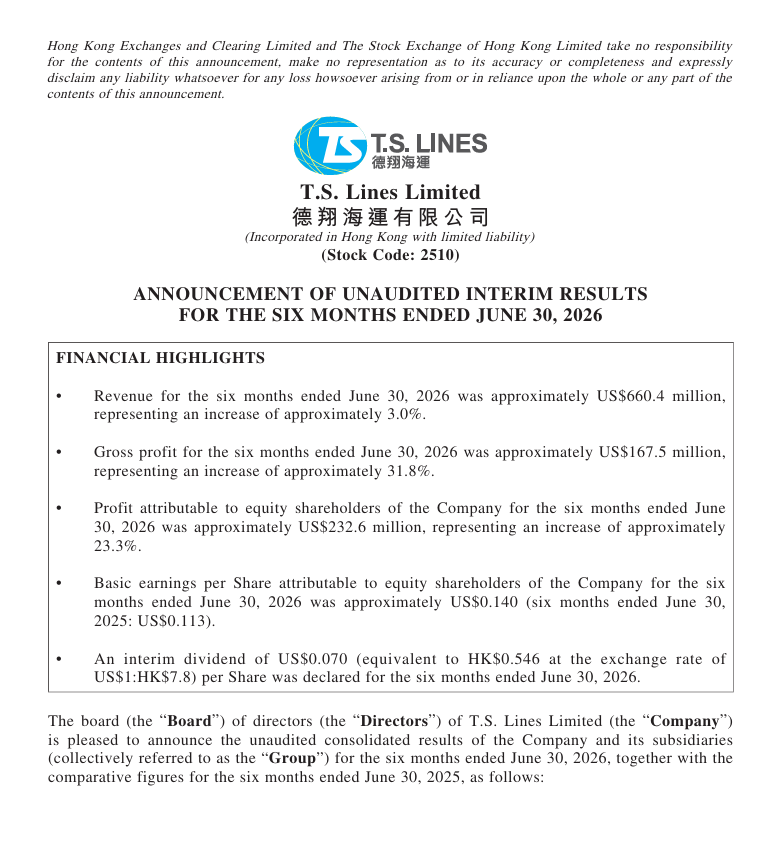
从这一组数据可以看出,德翔当前的经营重点已经不只是扩大货量,而是通过收益管理、运力配置和航线调整,提高单位舱位的收入和盈利能力。
中东收入暴增130%,红海成为新的收入来源
相比整体业绩,中东等市场的增长更加突出。2026年上半年,德翔来自中东市场的收入约7740万美元,同比增长130.1%。其中,红海航线贡献7,545 TEU,收入约1300万美元,已经成为公司新的业务收入来源。
墨西哥市场同样增长明显,上半年收入约1570万美元,高于去年同期约500万美元。可以看到,在传统亚太市场之外,中东、红海和墨西哥等市场正在为德翔提供新的收入增量。
需要注意的是,中东市场收入增长并不等同于红海航线收入增长。红海航线目前仍是德翔整体业务中的新增市场之一,不能简单将中东收入的大幅增长全部归因于红海航线。更值得关注的是,德翔正在通过增加中长程市场布局,进一步分散业务对传统区域市场的依赖。
47艘船覆盖47条航线,德翔继续调整运力
在市场结构变化的同时,德翔仍在扩大和调整船队。截至2026年6月底,公司运营47艘集装箱船,总运力139,743 TEU,经营47条航线。今年4月,公司接收了一艘7000TEU级集装箱船TS KELANG,随着相关新船陆续交付,后续将根据市场需求安排新增运力。
从目前的业务布局来看,德翔并非单纯追求船队规模增长,而是在航线选择、单位收入和运力投放之间寻找更高收益。中东、红海和墨西哥等市场的快速增长,也说明船公司正在根据全球贸易流向和市场收益重新配置运力。
对于物流客户而言,德翔此次半年业绩释放出的一个重要信号是:船公司的盈利表现并不完全取决于货量增长,航线结构和单位舱位收益同样重要。如果德翔继续增加中东、红海等中长程市场投入,后续相关航线的船期、舱位和服务网络仍可能进一步调整。近期有相关出货需求的客户,可以重点关注具体航线的新增服务、船期变化及运力投放情况。
信息来源:德翔海运、香港交易所及公开航运资料。本文仅作国际物流及货代行业信息参考,具体执行安排以相关主管部门及企业最新通知为准。
上一条
亚马逊货机冲出跑道!迈阿密机场两条跑道仍关闭,航班持续受影响
当地时间9月6日,一架执行Amazon Prime Air货运任务的波音767货机在美国迈阿密国际机场降落时冲出跑道,随后撞上地面车辆并起火,造成5人死亡、5人受伤。事故发生后,机场一度全面停运。截至9月9日,迈阿密国际机场仍有2条跑道关闭,航班运行尚未完全恢
下一条
以色列给出30天调整期!赫伯罗特收购ZIM出现新变化
原定于9月9日前后迎来关键审批节点的赫伯罗特收购ZIM交易出现新变化。以色列方面目前没有批准,也没有直接否决这笔约42亿美元的交易,而是给予赫伯罗特与以色列私募基金FIMI约30天时间调整交易方案。双方需要进一步回应以色列政府对国家海运安全、外资控制以及战略航